Davranışsal Finans ve Psikoloji
Son yıllarda finans literatüründe en çok dikkat çeken ve üzerine yoğun şekilde çalışmalar yapılan alanlardan biri davranışsal finanstır. Bu alanın popülerliği; hem ilgi çekici bir araştırma konusu olması hem de klasik finans teorilerine kıyasla daha gerçekçi bir yaklaşım sunmasından kaynaklanmaktadır.
Davranışsal finans, piyasa katılımcılarının risk ve belirsizlik altında karar verirken yalnızca rasyonel faktörlere değil, aynı zamanda psikolojik ve sosyolojik etkenlere de bağlı olarak hareket ettiğini savunan bir yaklaşımdır. Bu yönüyle, yatırım kararlarının sadece sayısal verilerle değil, insan davranışlarıyla da şekillendiğini ortaya koyar.
Bu alan; ekonomi, finans ve matematik gibi disiplinlerin yanı sıra psikoloji, sosyoloji ve nöroloji gibi farklı bilim dallarından da beslenen, geniş kapsamlı ve disiplinler arası bir yapıya sahiptir. Bu da davranışsal finansı, geleneksel modellere göre daha kapsamlı ve gerçek dünyaya daha yakın bir analiz aracı haline getirir.
Davranışsal finans teorilerine göre, modern portföy teorisinin varsaydığı gibi piyasadaki bireyler tamamen rasyonel değildir. İnsanlar, sahip oldukları bilişsel yanılgılar ve bu yanılgıların oluşturduğu zihinsel kısayollar nedeniyle çoğu zaman rasyonel olmayan kararlar verebilmektedir. Bu nedenle yatırımcılar, karar alma süreçlerinde farkında olmadan bu psikolojik etkilerin altında kalırlar.
Davranışsal Finansın Ortaya Çıkışı
Davranışsal finans teorisi, Princeton Üniversitesi’nden akademisyenler Daniel Kahneman ve Amos Tversky tarafından ortaya atılmıştır. Her iki akademisyen de temelde psikoloji alanında çalışmalar yürütmüş, ancak ekonomi ve finans gibi disiplinlere de önemli katkılarda bulunmuşlardır. Bu çalışmaların önemi, 2002 yılında Daniel Kahneman’ın ekonomi alanında Nobel Ödülü kazanmasıyla da tescillenmiştir.
Kahneman’ın araştırmaları özellikle yatırımcı davranışları üzerine yoğunlaşmıştır. Örneğin, borsada 50 dolardan alınan bir hisse senedi 70 dolara yükseldiğinde, yatırımcı genellikle yeterli kazanç elde ettiğini düşünerek elindeki hisseyi satma eğilimi gösterir. Ancak aynı hisseyi 90 dolardan satın alan bir yatırımcı, fiyat 70 dolara düşmesine rağmen bu hisseyi satmakta isteksiz davranır.
Bu durum, yatırımcıların kararlarının her zaman rasyonel olmadığını açıkça göstermektedir. Çünkü ikinci yatırımcı, hissenin aşırı değerli olduğunu bilmesine rağmen satış yapmaktan kaçınmakta ve bu davranış rasyonel bir karar olarak değerlendirilememektedir.
Modern Finans Neden Yetersiz Kalıyor?
Modern finans teorisi, bireylerin karar alırken tamamen akılcı davrandıklarını varsayar. Ancak gerçek hayatta durum bu kadar ideal değildir. İnsanların akılcılıktan sapmaları tesadüfi değil, aksine sistematiktir. Bu nedenle yatırımcılar benzer durumlarda benzer hataları tekrar etme eğilimindedir.
Bu durumu açıklayan önemli örneklerden biri, Kahneman’ın borsa üzerine yaptığı çalışmalardır. Borsada 50 dolardan alınan bir hisse senedi 70 dolara yükseldiğinde yatırımcı, yeterli kazanç elde ettiğini düşünerek satış yapmaktadır. Ancak aynı hisseyi 90 dolardan alan bir yatırımcı, fiyat 70 dolara düşmesine rağmen bu hisseyi satma konusunda isteksiz davranmaktadır. Böyle bir durumda ikinci yatırımcının tutumunun rasyonel olduğunu varsaymak mümkün değildir.
Bu örnek, yatırımcıların kararlarının çoğu zaman mantıktan ziyade psikolojik etkilerle şekillendiğini açıkça ortaya koymaktadır. Dolayısıyla modern finansın “rasyonel insan” varsayımı, gerçek yatırımcı davranışlarını açıklamakta yetersiz kalmaktadır.
Yatırımcıların Psikolojik Hataları ve Anomaliler
Yatırımcıların en sık yaptığı hatalardan biri, aşırı alım-satım eğilimidir. Bu durum, yatırımcıların gereğinden fazla işlem yaparak potansiyel kazançlarını azaltmalarına neden olur. Aynı zamanda yatırımcılar, zarardan çıkmaları durumunda kâr elde edebilecekleri yatırımları erken satarken, zarar eden yatırımları ise ısrarla elde tutma eğilimi gösterirler. Bu tür davranışlar, piyasalarda gözlemlenen sistematik anomalilerin temelini oluşturur ve doğrudan insan psikolojisinden kaynaklanmaktadır.
Bu noktada iki temel anomali öne çıkmaktadır. Birincisi, yatırımcıların kendilerine aşırı güven duymalarıdır. Bu durum, bireylerin piyasayı doğru analiz ettiklerini düşünerek riskleri göz ardı etmelerine yol açar. İkinci anomali ise, acele karar verip sonrasında pişmanlık duyma korkusudur. Bu korku, yatırımcıların yanlış kararlarını sürdürmelerine neden olabilir.
Davranışsal finansın temel amacı, finansal piyasalarda ortaya çıkan bu tür anomalileri psikolojik önyargılar aracılığıyla açıklamak ve yatırımcı davranışlarını daha gerçekçi bir şekilde analiz etmektir.
Davranışsal Finansın Gelişimi ve Yeni Yaklaşımlar
Bu çalışmaların ardından davranışsal finans alanında yeni teoriler geliştirilmeye başlanmıştır. Davranışsal finans teorisyenleri, yaptıkları araştırmalarla yalnızca mevcut yaklaşımları geliştirmekle kalmamış, aynı zamanda modern finans teorilerinin bazı varsayımlarına da karşı durarak bu alana yeni bir bakış açısı kazandırmışlardır.
Bu kapsamda öne çıkan önemli kavramlardan biri, Josef Lakonishok tarafından geliştirilen “Ocak Etkisi”dir. Bu etki, piyasadaki belirli dönemsel davranış kalıplarını açıklamaya yönelik önemli bir örnek olarak kabul edilmektedir.
Bunun yanı sıra, hisse senedi primi bilmecesi (private equity puzzle) ve sınırlı arbitraj (limited arbitrage) gibi kavramlar, modern finans teorilerinin eksik kalan yönlerini ortaya koymaktadır. Ayrıca insider trading vakaları da piyasa etkinliğini zayıflatan önemli unsurlar arasında yer almaktadır.
Davranışsal Ekonomi ve İnsan Davranışı
Davranışsal finans, aslında davranışsal ekonominin bir alt dalı olarak ortaya çıkmıştır. Davranışsal ekonomi, bilişsel psikolojiden faydalanarak bireylerin ekonomik kararlar alırken nasıl bir zihinsel mekanizma kullandıklarını analiz eder ve bu sayede “gerçeğe” daha yakın modeller geliştirmeyi amaçlar.
Davranışsal finansın ulaştığı sonuçlar, yatırımcıların yalnızca piyasayı değil, aynı zamanda kendilerini ve diğer yatırımcıları daha iyi anlamalarına katkı sağlar. Bunun yanında, finans profesyonellerinin hizmet verdikleri yatırımcıların ihtiyaç ve beklentilerini daha doğru analiz etmelerine ve buna uygun öneriler sunmalarına da yardımcı olur.
Davranışsal ekonomi yaklaşımına göre bireyler, ekonomik kararlar verirken karmaşık hesaplamalar yapmak yerine çoğu zaman kestirme ve sezgisel yöntemler kullanırlar. Bu nedenle birey, mekanik ve tamamen rasyonel bir varlık olarak değil; karar alma sürecinde duygularından etkilenen gerçek bir insan olarak değerlendirilir.
Bu yaklaşımda birey, tüm zayıflıkları, eksiklikleri ve duygusal yönleriyle ele alınır. Böylece davranışsal ekonomi, insan davranışlarını gerçek dünyaya daha uygun bir şekilde açıklamayı hedefler.
Yatırımcı Psikolojisi ve Karar Süreci
Tipik bir yatırımcı, piyasa hakkında iyimser olduğu dönemlerde alım işlemi yapma eğilimi gösterir. Seçtiği yatırım aracının yükseliş trendinde olduğunu gördükçe, verdiği kararın doğruluğuna daha fazla inanır.
Bu süreçte yatırımcı, aşırı özgüven psikolojisine girerek derinlemesine bir analiz yapmadan beklentisini güçlendirir. Eğer fiyatların daha da yükseleceğini düşünüyorsa, bu kararını sorgulamadan sürdürmeye devam eder.
Ancak piyasa beklenenin aksine düşüş trendine girdiğinde, yatırımcı bu durumu “uzun vadeli yatırımcıyım” düşüncesiyle kendine açıklamaya çalışır. Fiyat düşüşü devam ettiğinde ise zararını kabul etmek yerine daha fazla alım yaparak maliyet düşürme yoluna gider.
Bu strateji, kısa vadede mantıklı gibi görünse de çoğu zaman yatırımcının daha büyük zararlara maruz kalmasına neden olur. Piyasanın beklenen yükselişi gerçekleştirmemesi durumunda ise yatırımcı, pişmanlık duygusuyla karşı karşıya kalır.
Bu aşamada yatırımcı, geçmişte satış yapmadığı için kendini suçlayabilir. Hatta ani bir likidite ihtiyacı doğduğunda, elindeki varlıkları düşük seviyeden satmak zorunda kalabilir ve yatırım süreci olumsuz bir şekilde sonuçlanabilir.
Sonuç olarak, yatırımcıların yaşadığı bu tür problemler, büyük ölçüde kendi karar mekanizmalarını yeterince tanımamalarından kaynaklanmaktadır.
Davranışsal İktisat ve Deneysel Yöntemler
Günlük hayatta verdiğimiz en basit kararlar bile aslında kısa da olsa bir düşünce sürecinden geçer. Geleneksel iktisat bu süreci açıklarken, bireyleri karmaşık hesaplamalar yapabilen, tamamen rasyonel ve iradeli varlıklar olarak tanımlar. Ancak davranışsal iktisat, bireyi bu ideal kalıplar yerine olduğu gibi kabul eder. Bu nedenle davranışsal yaklaşımın ortaya koyduğu sonuçlar, bireyin hem kendisini hem de çevresindeki diğer insanları daha iyi anlamasına yardımcı olur. Bu sistematik eğilimlerin farkında olan bireyler, daha sağlıklı yatırım kararları alabilir.
Davranışsal iktisatta modeller, bireylerin gerçek davranışlarının gözlemlenmesiyle oluşturulur. Daha sonra bu modeller, elde edilen verilerle test edilir. Bu noktada davranışsal ekonomiyi geleneksel yaklaşımdan ayıran en önemli unsur, verilerin toplanma yöntemidir.
Bu yöntemler genel olarak saha ve laboratuvar deneyleri olmak üzere ikiye ayrılır. Her iki yöntemin de temel amacı, gerçek dünyanın basitleştirilmiş bir modelini oluşturmak ve bireylerin karar alma mekanizmasını anlamaktır.
Araştırma sürecinde katılımcılar, belirli bir senaryo ile karşı karşıya bırakılır. Araştırmacı, analiz etmek istediği konuyu açık ve anlaşılır bir şekilde katılımcılara hem yazılı hem de sözlü olarak aktarır. Ardından katılımcılar, kararlarını (duruma göre bilgisayar ya da kâğıt kalem kullanarak) bildirir ve böylece araştırmacı ilgili konuda bir veri seti elde eder.
Bu süreçte önemli olan, katılımcıların birbirlerinden etkilenmemesi için izole edilmeleridir. Ayrıca katılımcılara motivasyon sağlamak amacıyla belirli ödemelerin yapılması da araştırmanın sağlıklı sonuç vermesi açısından önemlidir.
Temel amaç, gerçek dünyadaki bireylerden rastgele seçilmiş bir örnek üzerinden hareket ederek, ekonomik sistemin önemli dinamiklerini anlamak ve bu sistemi temsil eden modeller geliştirmektir.
Sonuç olarak davranışsal yaklaşım, deneyler aracılığıyla elde edilen veriler sayesinde sistematik davranış eğilimlerini ortaya koyar. Bu eğilimlerin tespit edilmesi, gerçek dünyanın daha doğru anlaşılmasına önemli katkılar sağlar.
Geleneksel Finans ve Davranışsal Finansın Yükselişi
Ekonominin temel varsayımlarından biri, yatırımcıların rasyonel olduğu ve bu doğrultuda hareket ettiğidir. 1970’li yıllardan itibaren finans sistemi de bu varsayımı temel alarak gelişmiştir. Bu anlayış doğrultusunda, bireylerin her zaman kendi çıkarlarına en uygun kararları verdikleri kabul edilmiş ve bu varsayıma dayanan çeşitli güçlü finansal modeller geliştirilmiştir.
Bu modeller arasında Sermaye Varlıklarını Fiyatlama Modeli (CAPM), Arbitraj Fiyatlama Modeli ve opsiyon fiyatlama yöntemleri yer almaktadır. Bu yaklaşımlar, risk ve getiri arasındaki ilişkiyi açıklamaya yönelik önemli araçlar sunmuştur.
Ancak zamanla yaşanan ekonomik krizler ve piyasa dalgalanmaları, bu modellerin her durumu açıklamakta yetersiz kaldığını göstermiştir. Özellikle 1997 yılında Asya’da yaşanan finansal kriz, 2000’li yıllarda ABD’de teknoloji ve dot.com şirket hisselerinde meydana gelen büyük çöküşler, günlük alım-satım yapan bireysel yatırımcıların (day-trader) artması ve internet üzerinden yapılan yatırımların yaygınlaşması, davranışsal finansa olan ilgiyi önemli ölçüde artırmıştır.
2001 yılında yaşanan kriz ise bu süreci daha da hızlandırmıştır. Başta ABD olmak üzere birçok finansal piyasada yaşanan büyük çöküşler, yatırımcı güvenini ciddi şekilde sarsmıştır. Bu süreçte yatırımcılar, iyi giden her gelişmenin ardından bir kriz beklentisi içine girmeye başlamıştır.
Bu gelişmelerin sonucunda, borsa hareketlerini ve yatırımcı davranışlarını inceleyen alternatif yaklaşımlara olan ilgi hızla artmıştır. Geleneksel finansın aksine, yatırımcıların her zaman rasyonel davranmadığını ve piyasa hareketlerinin her zaman mantıklı sebeplerle açıklanamayacağını savunan davranışsal finans bu noktada önem kazanmıştır.
Davranışsal finans, finansal piyasalarda ve yatırım kararlarında psikolojinin rolünü inceleyerek, gerçek yatırımcı davranışlarını daha doğru bir şekilde açıklamayı amaçlamaktadır.
Modern Portföy Teorisi ve Davranışsal Finans Arasındaki Fark
Modern portföy teorisine göre birey, belirli risk ve belirsizlik koşulları altında karar verirken rasyonel davranır ve “en düşük risk düzeyinde maksimum getiri” hedefini gözetir. Bu yaklaşımda beklenen getiri kavramı modelin temelini oluşturur. Daha sonra riskin çeşitlendirme yoluyla dağıtılabileceğini savunan Sermaye Varlıkları Fiyatlama Modeli (CAPM) geliştirilmiş, bu modeli Etkin Piyasalar Hipotezi ve Arbitraj Fiyatlama Modeli takip etmiştir.
Davranışsal finans ise bu rasyonel yaklaşımın her zaman geçerli olmadığını savunur. Bu yaklaşıma göre bireyler, farklı risk düzeylerinde kaybetme ve kazanma durumlarına bağlı olarak farklı kararlar alırlar. Yatırımcılar yalnızca sayısal olasılıklara göre değil, bu olasılıklara kendi zihinlerinde verdikleri değere göre hareket ederler. Bu öznel değerlendirmeye ise “karar ağırlığı” adı verilmektedir.
Kayıp ve Kazanç Algısı: Prospect Theory
Bu şekil, davranışsal finansın temelini oluşturan önemli bir teoriyi açıklamaktadır. İnsan zihni, kaybetmek ve kazanmak durumlarını aynı şekilde algılamaz. Bu nedenle bireylerin kararlarını anlamak, yalnızca sayısal sonuçlara bakarak değil, “karar ağırlığı” doğrusunun eğimlerini inceleyerek mümkündür.
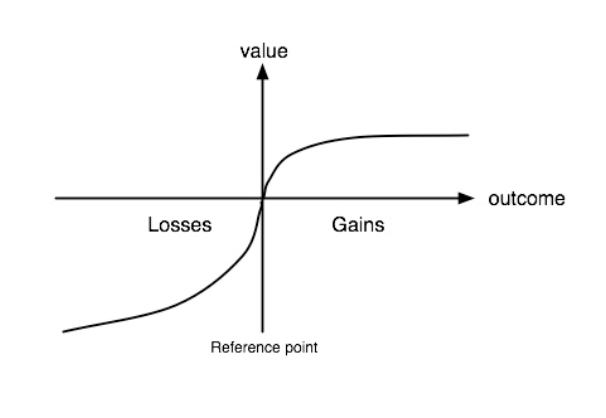
Bu durumu basit bir örnekle açıklamak mümkündür:
“Cebinizdeki 50 lira ile bir işlem yapıyorsunuz. 35 lira kaybetmek mi istersiniz yoksa cebinizde 15 lira kalmasını mı istersiniz?”Çoğu insan bu soruya fazla düşünmeden “15 lira kalsın” şeklinde cevap verir. Oysa her iki seçenek de matematiksel olarak aynı sonucu ifade etmektedir.
Ancak burada devreye giren en önemli faktör, insanın kaybetmekten kaçınma eğilimidir. Bireyler, aynı değerdeki kazanca kıyasla kaybı çok daha güçlü bir şekilde hisseder. Bu durum, yatırım kararlarının çoğu zaman rasyonel değil, psikolojik temellere dayandığını açıkça ortaya koymaktadır.
Yatırımcı Psikolojisinin Döngüsü
Yatırımcı davranışları genellikle belirli bir psikolojik döngü içerisinde tekrar eder. Bu döngü, piyasa hareketlerinden bağımsız olarak yatırımcıların duygusal tepkileriyle şekillenir:
- İyimserlik
- Yükseliş daha devam edecek, ben demiştim (Aşırı Özgüven)
- Düşüyor, ama nasıl olsa ben uzun vadeli yatırımcıyım
- Satmak yerine beklemeli, daha fazla alıp maliyeti düşürmek gerekiyor
- Zamanında satacaktım, satsaydım (Pişmanlık)
- İyimserlik
Bu döngü, yatırımcıların aynı hataları tekrar etmesine neden olan temel psikolojik süreci açıkça göstermektedir.
Yatırım Kararlarının Arkasındaki Gerçek Güç
Davranışsal finans bize şunu gösterir:
Yatırım kararları yalnızca bilgi ve analizle değil, aynı zamanda psikolojiyle şekillenir.
Piyasada başarılı olmak, sadece doğru hisseyi seçmekle değil;
kendi zihnimizi, korkularımızı ve hatalarımızı tanımakla mümkündür.
Kaybetmekten kaçınma, aşırı özgüven, pişmanlık korkusu gibi faktörler;
çoğu zaman yatırım performansımızı, piyasanın kendisinden daha fazla etkiler.
Bu nedenle gerçek avantaj, piyasayı değil, kendimizi anlamaktan geçer.
Davranışsal eğilimlerinin farkında olan bir yatırımcı, aynı hataları tekrar etmek yerine daha bilinçli ve sağlıklı kararlar alabilir.
EN YENİLER


EV & MUTFAK Mutfak Bıçakları Evde Nasıl Bilenir? Kişisel Yatırım
